بقلم: Tourism Club | القصة وراء صناعة الضيافة
دخل قطاع الضيافة المصري عام 2026 بزخم إيجابي، مدعوماً بزيادة الطلب السياحي الدولي، واستمرار الاستثمارات الفندقية، والتوسع في البنية التحتية السياحية. ولكن السؤال الحقيقي بالنسبة لملاك الفنادق والمديرين العامين والقيادات التجارية لا يتعلق فقط بزيادة أعداد السائحين الوافدين إلى مصر؛ بل بالسؤال الأهم: هل تنعكس هذه الزيادة فعلياً على أداء الفنادق، ونمو الإيرادات، وتحسين الحصة السوقية، وتحقيق ربحية مستدامة؟
خط الأساس لعام 2025: نقطة انطلاق أقوى
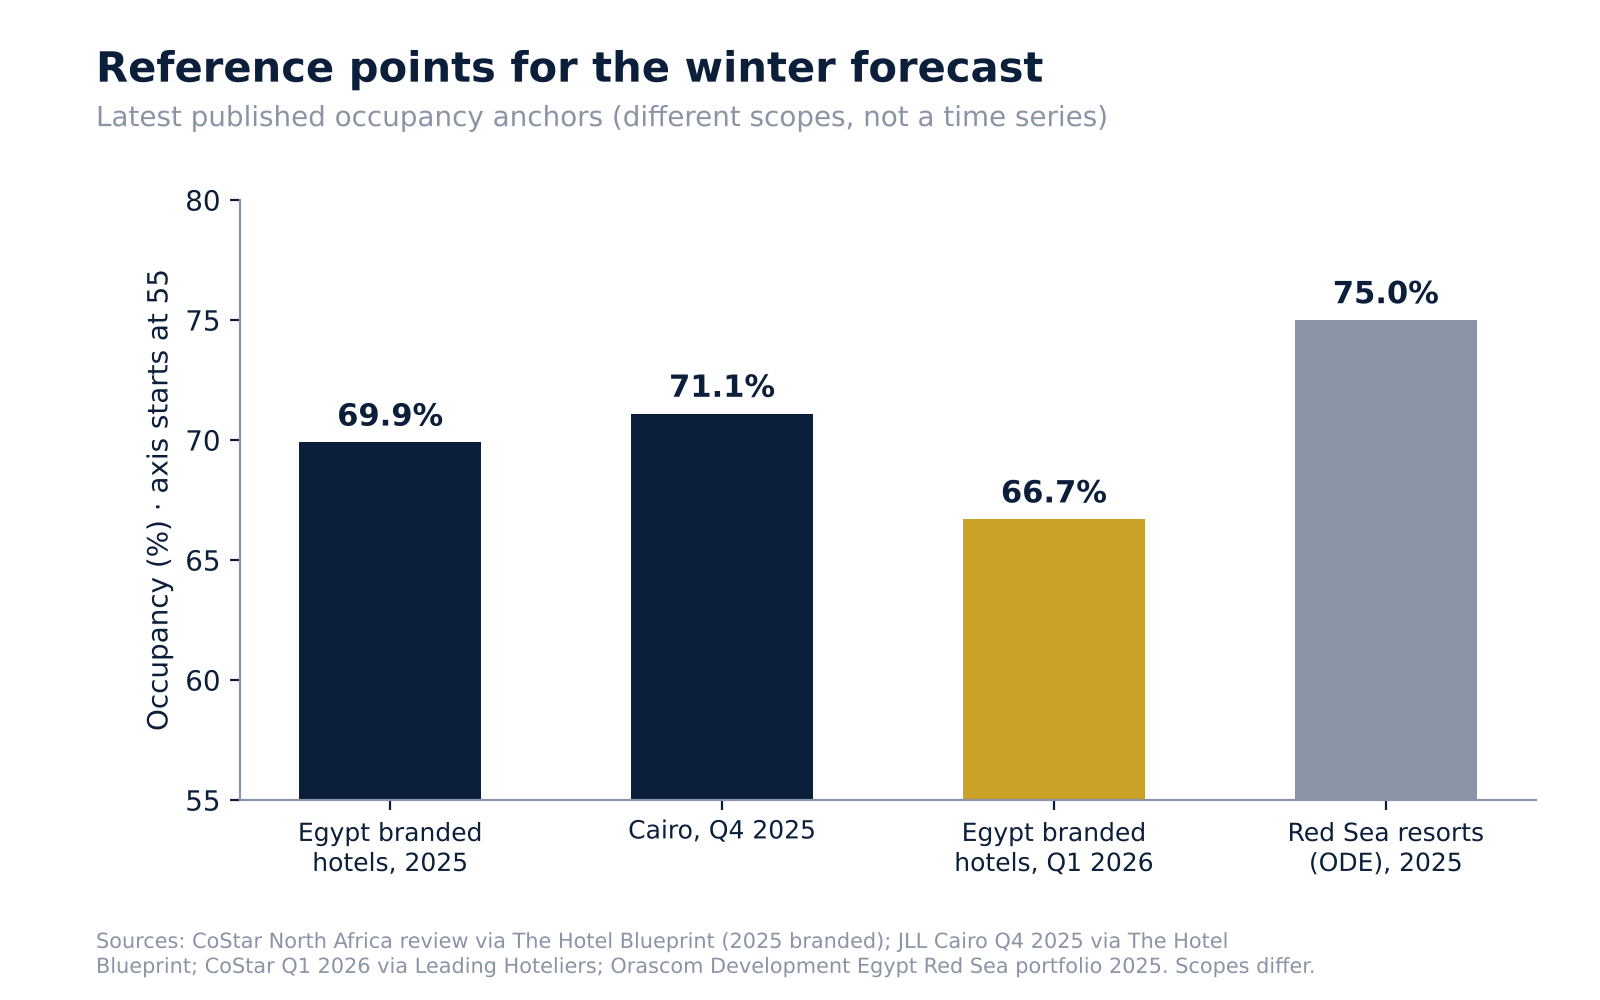
وفقاً للبيانات التي نشرتها CoStar عن عينة الفنادق ذات العلامات التجارية العالمية في مصر، بلغ متوسط الإشغال (Occupancy) نحو 69.9% خلال عام 2025، مقارنة بـ64.4% في عام 2024 و66.9% في عام 2019. كما وصل متوسط سعر الغرفة اليومي (ADR) إلى 6,471 جنيهاً، محققاً زيادة بنسبة 31.6%، بينما ارتفع العائد على الغرفة المتاحة (RevPAR) بنسبة 43% ليصل إلى 4,523 جنيهاً. وتشير هذه الأرقام إلى أن السوق لم يحقق تحسناً في الطلب على الغرف فقط، بل استفاد أيضاً من تحسن مستويات التسعير. ومع ذلك، يجب التأكيد أن هذه البيانات تخص عينة من الفنادق ذات العلامات التجارية، ولا تمثل بالضرورة إجمالي الطاقة الفندقية المرخصة في مصر.

الربع الأول من 2026: استمرار الزخم الإيجابي للطلب
استمر الأداء الإيجابي خلال الربع الأول من العام، حيث سجلت الفنادق المصرية ذات العلامات التجارية العالمية متوسط إشغال بلغ 66.7%، بزيادة سنوية قدرها 5.9% وفقاً لبيانات CoStar. وفي سياق منفصل، أشارت البيانات السياحية المنشورة إلى ارتفاع أعداد السائحين الوافدين بنسبة 16% خلال الربع الأول. وتعكس هذه المؤشرات استمرار جاذبية مصر كوجهة سياحية، رغم حالة عدم اليقين الإقليمي. ولكن زيادة أعداد السائحين لا تعني بالضرورة زيادة مماثلة في إيرادات الفنادق؛ إذ تعتمد قدرة الفنادق على تحويل هذا الطلب إلى إيرادات على طبيعة الوجهة السياحية، ومتوسط مدة الإقامة، ومستوى إنفاق الزائر، وتصنيف الفندق، وقنوات التوزيع، وقدرة الفندق على تحقيق السعر المناسب.

الربع الثاني من 2026: أهمية تحليل الأداء على مستوى الوجهة
أظهر الربع الثاني أهمية عدم الاعتماد على المؤشرات السياحية العامة باعتبارها انعكاساً كاملاً لأداء الفنادق. فقد أشارت التغطيات السوقية الخاصة بالقاهرة إلى أن متوسط الإشغال بلغ 62.4% حتى نهاية يونيو، بانخفاض قدره 3.3 نقطة مئوية مقارنة بالفترة نفسها من العام السابق. وبلغ متوسط سعر الغرفة اليومي (ADR) نحو 154 دولاراً، بزيادة قدرها 0.6%، بينما انخفض العائد على الغرفة المتاحة (RevPAR) بنسبة 4.6% ليصل إلى نحو 96.10 دولار. وهذه مؤشرات خاصة بسوق القاهرة، وردت في تغطيات سوقية ثانوية استندت إلى بيانات JLL، ولا تمثل السوق الفندقي المصري بالكامل. وتوضح هذه الأرقام تحدياً تجارياً مهماً: استقرار الأسعار نسبياً لا يكفي لحماية RevPAR عندما تتراجع نسب الإشغال.
الربع الثالث من 2026: صمود الطلب السياحي مع ضرورة قراءة البيانات بدقة
خلال الفترة من يناير إلى أغسطس 2026، أشارت البيانات الرسمية إلى استقبال نحو 12.7 مليون سائح، مقارنة بنحو 12.2 مليون خلال الفترة نفسها من العام السابق، بزيادة تقارب 4.1%. كما بلغت الإيرادات السياحية نحو 12 مليار دولار، مقابل 11.8 مليار دولار، بزيادة تقارب 1.7%. ويستحق الفارق بين معدلات النمو التوقف عنده؛ فقد ارتفعت أعداد السائحين بوتيرة أسرع من نمو الإيرادات السياحية، وهو ما يشير إلى أن زيادة أعداد الزائرين لم تتحول إلى زيادة مماثلة في إجمالي الإيرادات. ولكن يجب الانتباه إلى أن هذه مؤشرات على مستوى الاقتصاد السياحي المصري، وليست قياساً مباشراً لمتوسط أسعار الغرف أو RevPAR أو ربحية الفنادق. كما أنها تغطي الفترة من يناير إلى أغسطس، ولا تمثل نتائج الربع الثالث بالكامل. ولم تتوفر ضمن المصادر العامة التي تمت مراجعتها قاعدة بيانات وطنية مكتملة وموثقة لأداء STR خلال الربع الثالث بالكامل.

قراءة الأداء الفندقي من خلال مؤشرات STR
بالنسبة للإدارة الفندقية، تظل هناك ثلاثة مؤشرات أساسية لقياس الأداء: Occupancy، وهي نسبة الغرف المباعة من إجمالي الغرف المتاحة؛ وADR، وهو متوسط سعر الغرفة المحقق للغرف المباعة؛ وRevPAR، وهو الإيراد الناتج عن كل غرفة متاحة. وتكمن أهمية RevPAR في أنه يجمع بين تأثير الإشغال ومتوسط سعر الغرفة. فقد ينجح الفندق في زيادة الإشغال من خلال تخفيض الأسعار، ولكن ذلك لا يعني بالضرورة تحسن RevPAR أو الربحية. وبالمثل، قد يرفع الفندق ADR، لكنه يخسر جزءاً من حصته السوقية إذا لم تكن استراتيجية التسعير متوافقة مع مستوى الطلب وموقعه التنافسي.
من قياس الأداء إلى فهم الموقع التنافسي
تزداد أهمية تقارير STR Benchmarking عندما يقارن الفندق أداءه بمجموعة منافسة مناسبة (Competitive Set). ويُستخدم MPI – Market Penetration Index لقياس أداء الفندق في الإشغال مقارنة بمتوسط المجموعة المنافسة، بينما يقيس ARI – Average Rate Index أداء متوسط سعر الغرفة، ويقيس RGI – Revenue Generation Index أداء العائد على الغرفة المتاحة. عندما يتجاوز المؤشر 100 فهذا يعني أن أداء الفندق أعلى من متوسط المجموعة المنافسة، وعندما يقل عن 100 فهذا يشير إلى أداء أقل من متوسطها. وتساعد هذه المؤشرات الإدارة على تحديد ما إذا كان الفندق يكتسب حصة سوقية، ويحقق سعراً أعلى من المنافسين، وينجح في تحويل موقعه التنافسي إلى إيرادات. ولكن يجب تحليل المؤشرات الثلاثة معاً؛ فارتفاع MPI مع انخفاض ARI قد يشير إلى أن الفندق يحقق الإشغال من خلال أسعار أقل من المنافسين. وارتفاع ARI مع انخفاض MPI قد يعني أن سياسة التسعير تحد من قدرته على جذب الطلب. أما ارتفاع RGI فيشير إلى تفوق الفندق على مجموعته المنافسة في RevPAR، لكنه لا يؤكد وحده تحقيق صافي أرباح أعلى.

التوسع في الطاقة الفندقية: فرصة استثمارية وضغط تنافسي محتمل
تشهد الطاقة الفندقية في مصر توسعاً ملحوظاً. وتشير البيانات الحكومية المنشورة إلى وجود نحو 185 فندقاً ضمن خطط التطوير، بإجمالي يقارب 46 ألف غرفة خلال عام 2026، مقارنة بـ143 فندقاً و33.9 ألف غرفة في 2025، و109 فنادق و26.2 ألف غرفة في 2024. ويعكس هذا التوسع ثقة المستثمرين في المقصد السياحي المصري، لكنه يطرح مجموعة من الأسئلة الاستراتيجية: أين ستتركز هذه الطاقة الجديدة؟ وما الشرائح السياحية التي تستهدفها؟ وهل سينمو الطلب بنفس معدل نمو المعروض؟ وكيف ستتمكن الفنادق القائمة من الحفاظ على حصتها السوقية؟ زيادة عدد الغرف تعني زيادة الطاقة الاستيعابية